Không có thông báo nào

Intel báo lỗ Foundry nhưng doanh thu Data Center tăng kỷ lục 78%, cổ phiếu lao dốc 23%

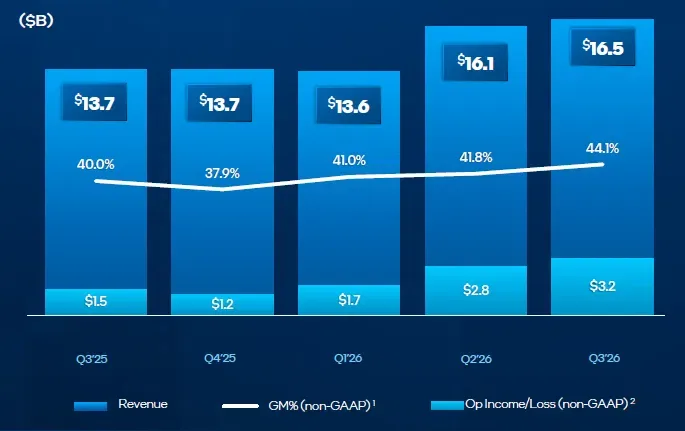
Intel công bố doanh thu Q3/2026 đạt 16,5 tỷ USD nhờ bùng nổ nhu cầu CPU server, nhưng thị trường PC suy thoái sâu khiến cổ phiếu giảm 23%. Foundry vẫn lỗ nặng.

Doanh thu Data Center tăng vọt, bù đắp phần nào sự suy yếu của mảng PC

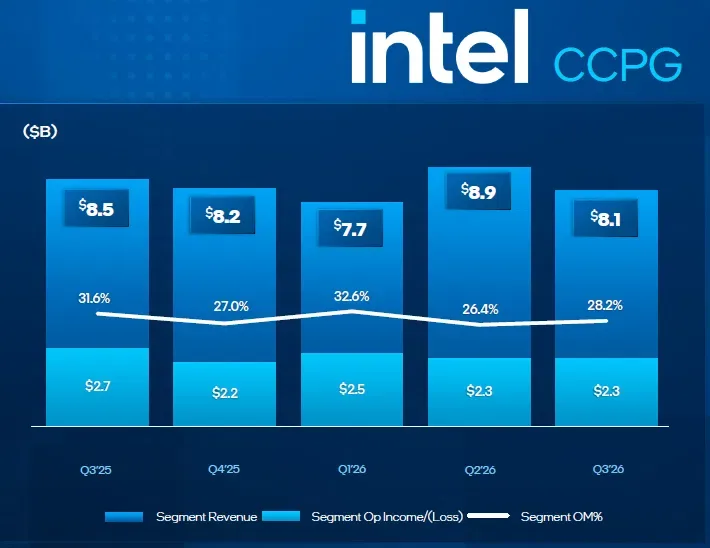
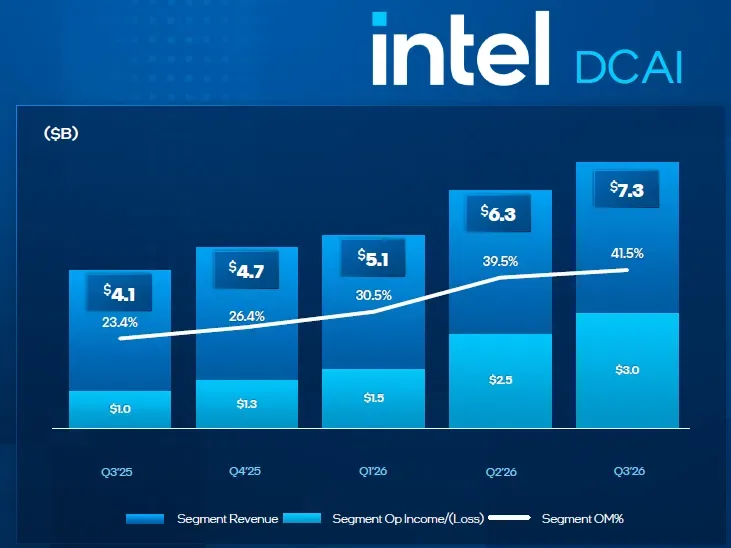
Intel vừa công bố kết quả tài chính quý 3/2026 với tổng doanh thu đạt 16,51 tỷ USD, tăng 21% so với cùng kỳ năm trước. Con số này vượt nhẹ so với dự báo của giới phân tích và nằm trong kịch bản nội bộ của hãng. Tuy nhiên, bức tranh tài chính của Intel đang có sự phân hóa rõ rệt giữa hai trụ cột kinh doanh chính. Điểm sáng nhất đến từ nhóm Data Center and AI (DCAI) với doanh thu đạt 7,3 tỷ USD, tăng kỷ lục 78% so với cùng kỳ. Đây là mức tăng trưởng nhanh nhất trong vòng 15 năm qua của Intel, phản ánh nhu cầu khổng lồ về hạ tầng điện toán đám mây và AI. Lợi nhuận hoạt động của mảng này cũng tăng hơn gấp ba lần, đạt 3,04 tỷ USD. Ngược lại, nhóm Client Computing and Physical AI (CCPG) – nơi chịu trách nhiệm cho các dòng CPU dành cho máy tính cá nhân và thiết bị đầu cuối – ghi nhận doanh thu giảm 5% xuống còn 8,1 tỷ USD. Lợi nhuận hoạt động của mảng này cũng trượt nhẹ từ 2,69 tỷ USD xuống 2,29 tỷ USD. Sự chênh lệch này cho thấy Intel đang phụ thuộc ngày càng nhiều vào thị trường server để duy trì đà tăng trưởng.
Biểu đồ so sánh doanh thu giữa mảng Data Center và Client Computing của Intel trong quý 3/2026

Thị trường PC suy thoái sâu: Dự báo giảm 12% năm nay và tiếp tục rớt 10% vào 2027

CFO David Zinsner đã đưa ra cảnh báo nghiêm trọng về thị trường PC khi cho biết sự suy giảm sẽ kéo dài ít nhất đến nửa đầu năm 2027. Theo Intel, tổng quy mô thị trường (TAM) máy tính trong năm 2026 dự kiến giảm khoảng 12%. Nửa cuối năm nay được dự đoán là giai đoạn khó khăn nhất với mức sụt giảm vượt quá 20%. Nhìn xa hơn, Intel dự báo năm 2027 thị trường PC sẽ tiếp tục thu hẹp thêm 10%. Nguyên nhân chính đến từ việc người dùng và doanh nghiệp đang trì hoãn nâng cấp thiết bị do kinh tế bất ổn, cộng thêm tình trạng thiếu hụt linh kiện nền tảng (substrate) và giá RAM DDR5 tăng cao kỷ lục. Sự khan hiếm nguồn cung này khiến Intel phải cắt giảm biên lợi nhuận dự kiến xuống còn 38% trong quý 4. Mặc dù thị trường PC truyền thống đang gặp khó khăn, Intel vẫn khẳng định vai trò quan trọng của PC trong việc thúc đẩy các ứng dụng AI tại đầu cuối (Edge AI). Hãng cho rằng máy tính cá nhân sẽ tiếp tục là công cụ thiết yếu để người dùng khai thác sức mạnh của trí tuệ nhân tạo, dù nhu cầu thay thế thiết bị hiện tại đang rất ảm đạm.

Minh họa xu hướng suy giảm thị trường máy tính cá nhân toàn cầu trong giai đoạn 2026-2027

CPU server 'cháy hàng': Wildcat Lake vượt cung, Nova Lake chuẩn bị ra mắt

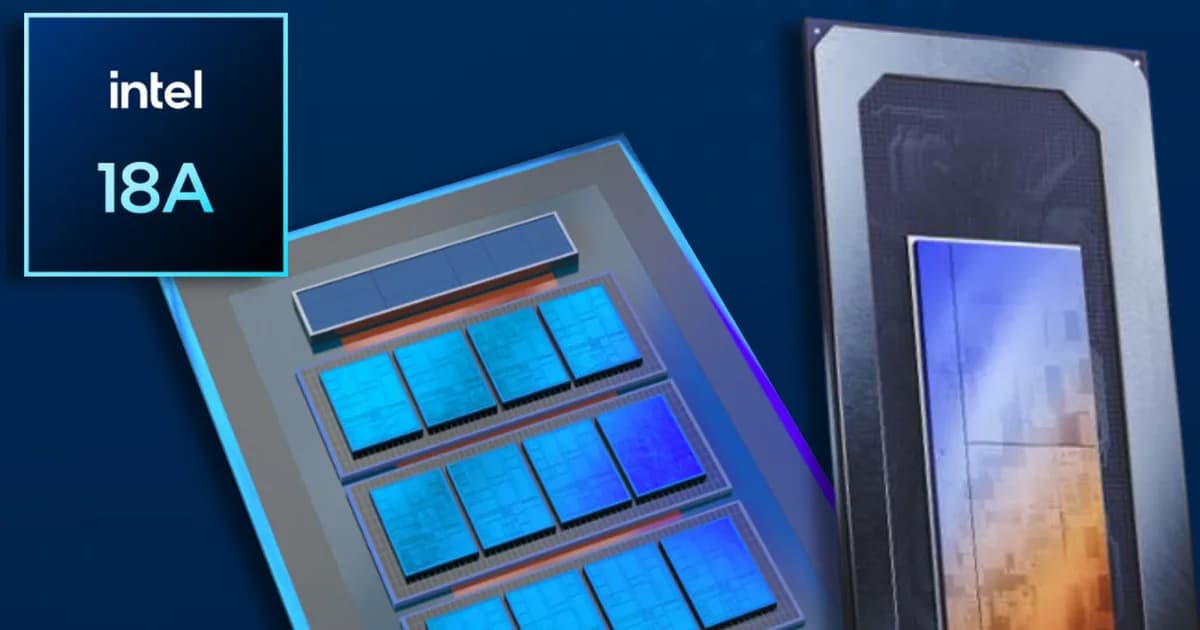
Trong khi PC gặp khó khăn, nhu cầu đối với CPU server của Intel lại ở mức cực kỳ nóng. CFO Zinsner xác nhận rằng nguồn cung Xeon hiện không đáp ứng đủ nhu cầu thị trường. Intel đang nỗ lực tối đa hóa sản xuất thông qua mạng lưới nhà máy và các nhà cung cấp bên ngoài để lấp đầy khoảng trống này. Đối với dòng client tương lai, Intel đã xác nhận nhu cầu đối với bộ xử lý Wildcat Lake vượt xa khả năng cung ứng hiện tại. Tiếp nối đó, thế hệ tiếp theo mang tên Nova Lake (dựa trên tiến trình Intel 18A) sẽ được công bố chi tiết tại CES vào tháng 1/2027. Hãng dự đoán doanh số bán lẻ của Nova Lake khi ra mắt sẽ cao gấp đôi so với thế hệ Panther Lake trước đây. Intel kỳ vọng thị trường CPU server toàn cầu sẽ tăng trưởng hơn 30% trong cả năm 2026 và 2027. Tuy nhiên, CEO Lip-Bu Tan thừa nhận rằng tốc độ tăng trưởng thực tế bị kìm hãm bởi tình trạng thiếu hụt linh kiện và vật liệu sản xuất. Hãng dự đoán tình trạng khan hiếm nguồn cung này sẽ kéo dài đến hết năm 2027 và ít nhất là một phần của năm 2028.

Hình ảnh minh họa kiến trúc chip server Xeon thế hệ mới của Intel

Foundry tiếp tục lỗ nặng nhưng thu hẹp khoảng cách, tiến trình 14A đang triển khai

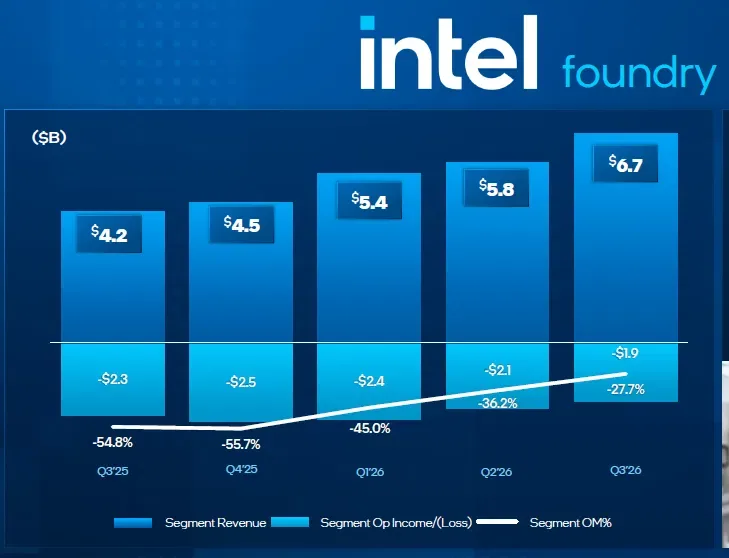
Mảng sản xuất chip (Intel Foundry) ghi nhận doanh thu tăng 58% lên 6,7 tỷ USD trong quý 3, chủ yếu nhờ vào các đơn hàng nội bộ từ chính Intel. Tuy nhiên, mảng này vẫn tiếp tục lỗ với khoản lỗ hoạt động 1,9 tỷ USD. Dù vậy, con số này đã được cải thiện so với mức lỗ 2,3 tỷ USD của cùng kỳ năm trước, cho thấy hiệu quả vận động đang dần được nâng cao. Intel đang đẩy mạnh mở rộng năng lực sản xuất tại các nhà máy ở Ohio và các địa điểm khác. Hãng cũng vừa phát hành bộ công cụ thiết kế (PDK) phiên bản 0.9 cho tiến trình 14A, cho phép khách hàng bắt đầu thiết kế chip dựa trên công nghệ này. Intel hứa hẹn sẽ công bố tên của hai khách hàng đầu tiên sử dụng tiến trình 14A trong vòng hai quý tới. Mặc dù đối thủ TSMC đang dẫn đầu về tiến trình A14 (tương đương 2nm), Intel vẫn kiên định với lộ trình phát triển Foundry. hợp tác với ASML cho công nghệ High-NA EUV cùng Lam Research và Applied Materials nhằm mục tiêu rút ngắn khoảng cách công nghệ và giảm chi phí sản xuất trong tương lai gần.

Hình ảnh nhà máy sản xuất chip tiên tiến của Intel đang được mở rộng

Cổ phiếu lao dốc 23% và triển vọng quý 4 đầy thách thức

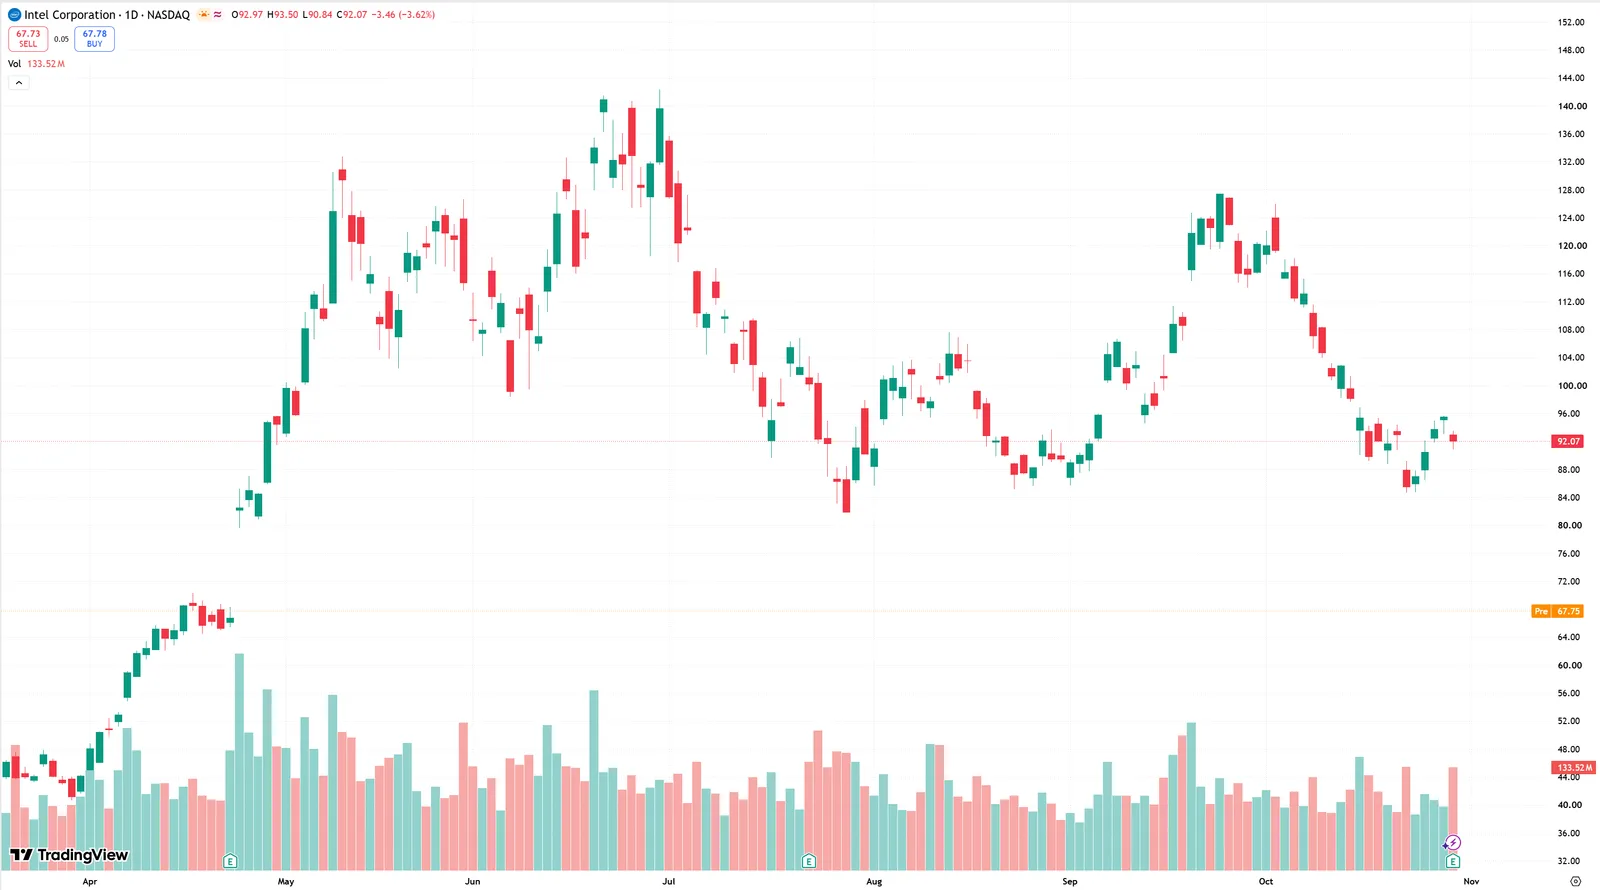
Dù doanh thu Q3 vượt kỳ vọng, thị trường chứng khoán đã phản ứng tiêu cực với Intel. Cổ phiếu hãng giảm mạnh 23% sau phiên giao dịch chính do nhà đầu tư lo ngại về sự suy thoái kéo dài của mảng PC và biên lợi nhuận mỏng đi trong quý 4. Intel đưa ra dự báo doanh thu cho quý 4/2026 chỉ ở mức 15-16 tỷ USD, thấp hơn so với mức 16,51 tỷ USD của Q3. Biên lợi nhuận gộp Non-GAAP dự kiến giảm xuống còn khoảng 38%, một con số đáng báo động so với mức 44,1% của quý trước. Nguyên nhân được cho là do sự kết hợp giữa chi phí ramp-up sản xuất, cơ cấu sản phẩm và giá RAM tăng cao. Ngoài ra, Intel cũng chịu ảnh hưởng từ sự cố tại nhà máy ở Israel vào tháng 10, khiến hãng mất khoảng 600 triệu USD doanh thu trong hai quý tới do gián đoạn sản xuất. Tuy nhiên, với đà tăng trưởng mạnh mẽ của mảng Data Center và lộ trình chuyển đổi Foundry đang dần đi vào ổn định, Intel vẫn hy vọng sẽ phục hồi vững chắc hơn trong dài hạn.

Biểu đồ biến động giá cổ phiếu Intel sau khi công bố kết quả tài chính quý 3
Cộng đồng: