Không có thông báo nào

Nvidia chiếm lĩnh 61% thị trường chip AI cho robot người, đối mặt thách thức từ Tesla và Qualcomm

Nvidia kiểm soát 61% thị trường chip AI cho robot người năm 2025. Tesla, Xpeng và Qualcomm đang đẩy mạnh giải pháp ASIC và SoC cạnh tranh về chi phí và hiệu năng.

Tỷ trọng thị trường và động lực tăng trưởng đột phá

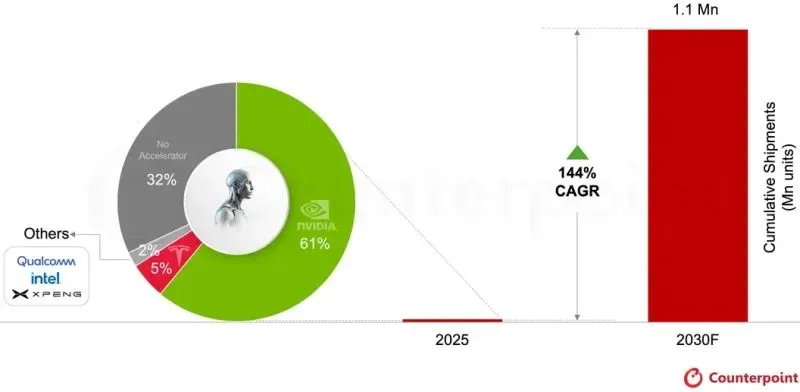
Thị trường phần cứng dành cho robot người (humanoid robots) đang chứng kiến sự bứt phá về quy mô với tốc độ tăng trưởng kép hàng năm (CAGR) dự kiến đạt 144% trong giai đoạn tới năm 2030. Theo dữ liệu từ Counterpoint Research, tổng sản lượng thiết bị tích hợp bộ xử lý AI chuyên dụng cho dòng robot này sẽ đạt mốc 1,1 triệu đơn vị mỗi năm vào cuối thập kỷ. Đây là một thị trường ngách nhưng có tốc độ mở rộng nhanh chóng, phản ánh xu hướng tự động hóa các tác vụ phức tạp trong công nghiệp và dịch vụ. Nvidia hiện đang nắm giữ vị thế thống trị tuyệt đối với 61% thị phần vào năm 2025. Lợi thế này đến từ hệ sinh thái CUDA và các bộ xử lý đồ họa (GPU) hiệu năng cao, vốn đã được tối ưu hóa sâu rộng cho các mô hình học sâu. Trong khi đó, phần thị phần còn lại được chia nhỏ giữa các đối thủ cạnh tranh và các giải pháp phần cứng chưa được tối ưu hóa chuyên biệt. Đáng chú ý, 32% thị phần hiện tại thuộc về các robot người chưa trang bị bộ tăng tốc AI (AI accelerator) chuyên dụng, thay vào đó sử dụng các giải pháp phần cứng tổng quát hoặc cấu hình phần mềm thuần túy. Điều này cho thấy tiềm năng nâng cấp phần cứng vẫn còn rất lớn khi các nhà sản xuất robot chuyển dịch sang các kiến trúc phần cứng chuyên biệt để cải thiện hiệu suất suy luận (inference) và giảm độ trễ phản hồi.

Biểu đồ thị phần chip AI cho robot người của Nvidia và các đối thủ cạnh tranh

Chiến lược ASIC của Tesla và Xpeng trong bối cảnh vertical integration

Tesla và Xpeng đang áp dụng chiến lược vertical integration đặc thù của ngành ô tô, nơi các bộ vi xử lý chuyên dụng (ASIC) được phát triển từ nền tảng hệ thống lái tự động (autonomous driving). Thay vì phụ thuộc vào GPU thương mại, các hãng này tái sử dụng kiến trúc phần cứng đã được kiểm chứng trong xe tự lái để triển khai cho robot người, tạo ra lợi thế về chi phí sản xuất và tối ưu hóa năng lượng. Vào năm 2025, Tesla đã chiếm 5% thị phần chip AI cho robot người, trong khi Xpeng, Intel và Qualcomm chia nhau 2% thị phần. Mặc dù tỷ lệ này còn khiêm tốn so với Nvidia, nhưng sự xuất hiện của các ASIC chuyên dụng đánh dấu bước chuyển dịch quan trọng trong triết lý thiết kế phần cứng cho robot. Các bộ vi xử lý này được thiết kế để xử lý các luồng dữ liệu cảm biến và ra quyết định hành động với độ trễ cực thấp, yếu tố then chốt cho sự an toàn và hiệu quả của robot người. Sự tham gia của các nhà sản xuất ô tô vào lĩnh vực robot người không chỉ đơn thuần là mở rộng danh mục sản phẩm mà còn là cuộc cạnh tranh về hiệu suất trên mỗi watt (performance-per-watt). Các ASIC của Tesla và Xpeng được kỳ vọng sẽ cung cấp hiệu năng tương đương hoặc vượt trội so với GPU trong các tác vụ cụ thể, đồng thời giảm đáng kể chi phí vận hành dài hạn.

Sự trỗi dậy của Qualcomm và xu hướng đa dạng hóa kiến trúc

Qualcomm đang đẩy mạnh sự hiện diện trong phân khúc robot người thông qua các giải pháp SoC (System on Chip) dựa trên kiến trúc tính toán dị hợp (heterogeneous computing). Thay vì tập trung vào hiệu năng đỉnh (peak performance) như GPU, các sản phẩm của Qualcomm nhấn mạnh vào hiệu quả năng lượng (energy efficiency) và chi phí thấp, phù hợp với yêu cầu vận hành liên tục của robot người trong môi trường công nghiệp và thương mại. Danh sách khách hàng của Qualcomm trong lĩnh vực này đang mở rộng, bao gồm Neura Robotics, VinMotion, Booster Robotics và Figure AI. Tuy nhiên, khối lượng cung cấp hiện tại vẫn còn khiêm tốn so với Nvidia. Sự khác biệt nằm ở cách tiếp cận: trong khi Nvidia cung cấp sức mạnh tính toán thô cho các mô hình AI phức tạp, Qualcomm tập trung vào khả năng xử lý các tác vụ AI thời gian thực với mức tiêu thụ điện năng thấp, giúp kéo dài thời gian hoạt động của pin robot. Counterpoint Research nhận định rằng hệ sinh thái 'bộ não' của robot người đang chuyển dịch từ sự thống trị của GPU sang sự cộng sinh của nhiều kiến trúc tính toán AI. Sự đa dạng hóa này cho phép các nhà phát triển robot lựa chọn phần cứng phù hợp nhất với từng tác vụ cụ thể, từ xử lý thị giác máy tính đến lập kế hoạch hành động, thay vì phụ thuộc vào một loại chip duy nhất.

Thách thức từ mô hình VLA và sự dịch chuyển sang WAM

Một trong những thách thức kỹ thuật lớn nhất trong phát triển robot người là việc xử lý các mô hình 'Thị giác - Ngôn ngữ - Hành động' (Vision-Language-Action - VLA). Các mô hình này yêu cầu khả năng tích hợp liền mạch giữa nhận thức thị giác, hiểu biết ngữ nghĩa và ra quyết định hành động, đòi hỏi sức mạnh tính toán khổng lồ và độ trễ cực thấp. Nvidia hiện đang dẫn đầu trong việc cung cấp phần cứng hỗ trợ các mô hình VLA phức tạp này. Tuy nhiên, xu hướng đang dần dịch chuyển sang các mô hình 'Hành động trong Thế giới' (World-Action Models - WAM), nơi robot học cách tương tác với môi trường vật lý thông qua trải nghiệm trực tiếp thay vì dựa hoàn toàn vào dữ liệu ngôn ngữ. Sự chuyển dịch này đặt ra yêu cầu mới về phần cứng, đặc biệt là khả năng xử lý các luồng dữ liệu cảm biến đa chiều và ra quyết định trong thời gian thực với mức tiêu thụ điện năng thấp. Việc ra mắt các mô hình AI thế hệ mới như GPT-6 Astra đã làm nóng lại cuộc tranh luận về việc lựa chọn giữa các phương pháp tiếp cận VLA và LLM (Large Language Model) thuần túy. Kết quả là, các giải pháp phần cứng lai (hybrid) kết hợp sức mạnh của GPU cho suy luận phức tạp và ASIC/SoC cho xử lý thời gian thực đang trở thành tiêu chuẩn mới trong thiết kế robot người.

Triển vọng cạnh tranh và sự tham gia của các nhà sản xuất Trung Quốc

Từ năm 2027 trở đi, cạnh tranh trong thị trường chip AI cho robot người dự kiến sẽ trở nên khốc liệt hơn khi các bộ tăng tốc AI chuyên dụng cho các tác vụ cấp độ AGI (Artificial General Intelligence) bắt đầu được sản xuất hàng loạt. Các nhà sản xuất phần cứng sẽ phải chứng minh khả năng xử lý các mô hình AI ngày càng phức tạp với hiệu suất cao và chi phí hợp lý. Thị trường Trung Quốc đang nổi lên như một lực lượng cạnh tranh đáng gờm với sự xuất hiện của D-Robotics, một công ty tách ra từ Horizon Robotics. Thông qua các mối quan hệ đối tác với Leju Robotics và LIMX Dynamics, D-Robotics đang xây dựng hệ sinh thái phần cứng và phần mềm tích hợp, nhắm vào việc cung cấp giải pháp toàn diện cho robot người với chi phí cạnh tranh hơn so với các giải pháp phương Tây. Các nhà sản xuất robot người như AGIBOT, Unitree, UBTech, Galbot, Figure AI, Neura Robotics và Noetix Robotics đang đa dạng hóa nguồn cung phần cứng để giảm thiểu rủi ro và tối ưu hóa chi phí. Trong khi Nvidia vẫn là lựa chọn hàng đầu cho các ứng dụng yêu cầu hiệu năng cao, các giải pháp từ Qualcomm, Tesla và các nhà sản xuất ASIC khác đang dần chiếm được lòng tin của các nhà phát triển robot nhờ vào sự cân bằng giữa hiệu năng, chi phí và hiệu quả năng lượng.
Cộng đồng: