Không có thông báo nào

TrendForce dự báo xuất khẩu CPU Server tăng vọt 40% năm 2027, kiến trúc Arm chiếm 30% thị phần

TrendForce dự báo xuất khẩu CPU Server tăng 31% năm 2026 và hơn 40% năm 2027 nhờ AI Agents. Thị phần Arm dự kiến đạt 30% vào 2027, thách thức thế độc quyền của x86.

Bùng nổ nhu cầu CPU Server từ xu hướng AI Agents

Thị trường phần cứng máy chủ đang chứng kiến một sự dịch chuyển cấu trúc sâu rộng khi các nhà cung cấp dịch vụ AI tích cực triển khai các ứng dụng dựa trên AI Agents (trí tuệ nhân tạo đại diện) kể từ nửa cuối năm 2025. Theo dữ liệu nghiên cứu mới nhất từ TrendForce, xu hướng này đã tạo ra lực cầu bền vững cho CPU Server, với mức tăng trưởng xuất khẩu dự kiến đạt 31% so với cùng kỳ năm 2026. Động lực chính đến từ việc AI Agents đòi hỏi khả năng lập kế hoạch tự chủ, suy luận đa bước và tương tác liên tục với các công cụ bên ngoài. Điều này khiến tính chất tải công việc (workload) chuyển dịch từ dạng tính toán nặng (compute-intensive) sang dạng điều khiển nặng (control-intensive), phân nhánh mật độ cao (branch-intensive) và I/O nặng (IO-intensive). Trong bối cảnh này, CPU trở thành bộ não điều phối quyết định xem hệ thống có thể duy trì hiệu năng tính toán liên tục hay không, thay vì chỉ đóng vai trò hỗ trợ cho GPU. Với sự gia tăng nhanh chóng của các dịch vụ Agentic AI, TrendForce dự báo mức tăng trưởng xuất khẩu CPU Server sẽ vượt mốc 40% vào năm 2027. Đây được xem là một bước ngoặt quan trọng, giúp CPU Server lấy lại vị thế trung tâm trong kiến trúc trung tâm dữ liệu AI, sau một thời gian dài bị lu mờ bởi sự thống trị của các bộ xử lý đồ họa (GPU) và ASIC.

Biểu đồ xu hướng tăng trưởng xuất khẩu CPU Server và vai trò của AI Agents trong trung tâm dữ liệu

Tỷ lệ CPU và GPU trong Rack Server thay đổi căn bản

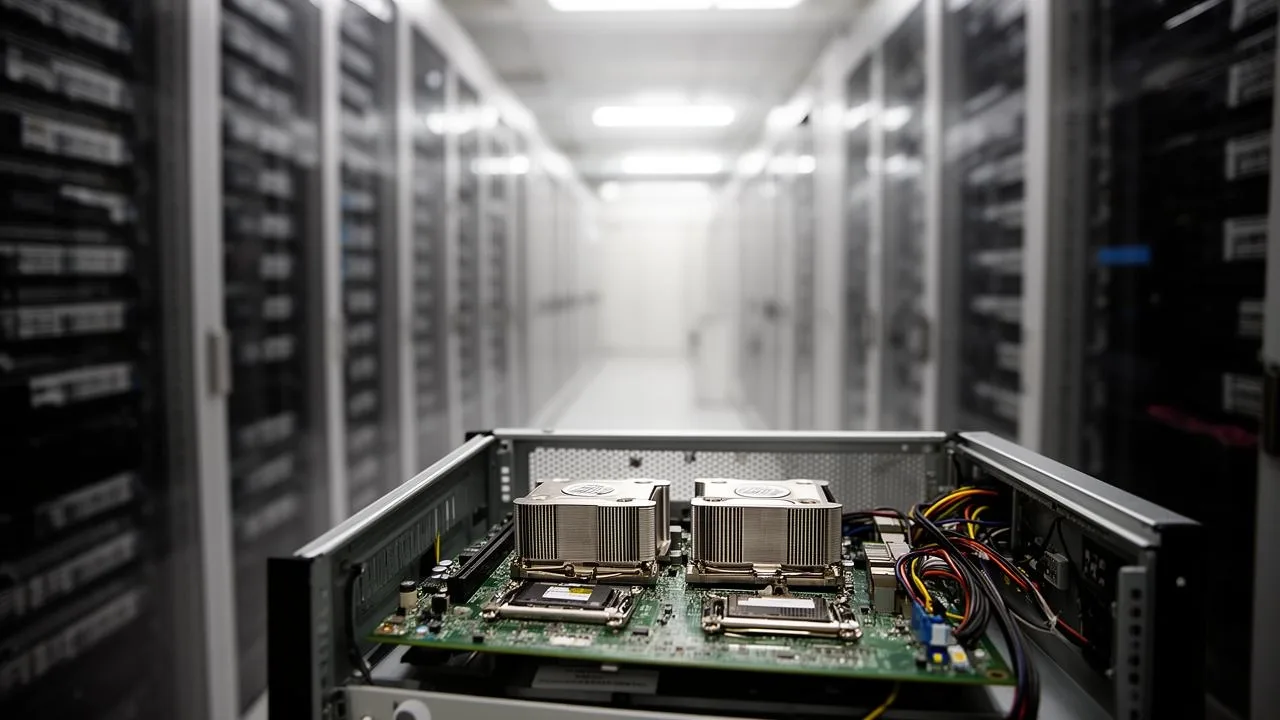
Một trong những thay đổi kỹ thuật đáng chú ý nhất trong cấu hình Rack Server hiện đại là sự dịch chuyển tỷ lệ giữa CPU và GPU/ASIC. Trong các kiến trúc trung tâm dữ liệu AI truyền thống, tỷ lệ này thường dao động từ 1:4 đến 1:8, phản ánh nhu cầu tính toán song song khổng lồ cho các tác vụ huấn luyện mô hình lớn (LLM). Tuy nhiên, với sự trỗi dậy của AI Agents, các nhà cung cấp dịch vụ đám mây đang điều chỉnh lại cấu hình Rack. Theo phân tích từ TrendForce dựa trên các kế hoạch triển khai của các nhà cung cấp lớn, tỷ lệ CPU:GPU/ASIC đang dần dịch chuyển về mức 1:2, và trong một số trường hợp cụ thể có thể đạt tới 1:1. Sự thay đổi này cho thấy CPU đang đảm nhận nhiều hơn các tác vụ xử lý logic, điều phối tác vụ, chạy trình duyệt ảo và xử lý hệ điều hành phức tạp. Sự cân bằng lại này tạo ra thêm động lực mạnh mẽ cho doanh số CPU Server. Khi số lượng Agents hoạt động đồng thời và khối lượng tác vụ trên mỗi người dùng tăng lên, nhu cầu về sức mạnh xử lý điều khiển của CPU sẽ được giải phóng theo cấp số nhân, biến CPU thành mắt xích tiếp theo trong chuỗi cung ứng AI sau GPU.

Cấu hình Rack Server với tỷ lệ CPU và GPU thay đổi theo xu hướng AI Agents

Thị phần Arm bứt phá mạnh mẽ, thách thức thế độc quyền x86

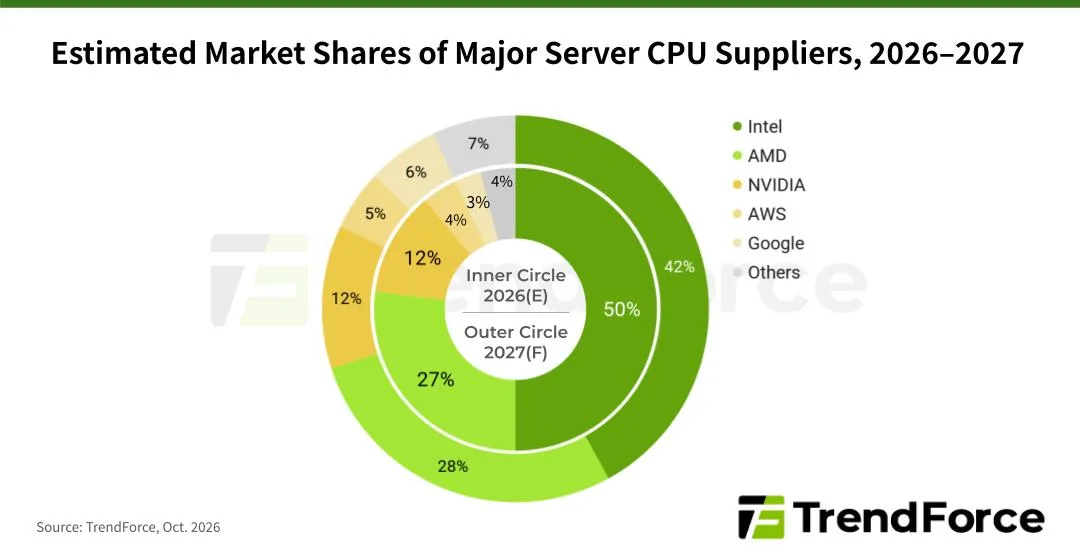
Cấu trúc thị trường CPU Server đang trải qua sự xáo trộn lớn nhất trong nhiều năm qua. Trong khi liên minh x86 do Intel và AMD dẫn đầu vẫn nắm giữ gần 90% thị phần vào năm 2025, các bộ xử lý dựa trên kiến trúc Arm đã vượt qua mốc 10% và đang trên đà bứt phá mạnh mẽ. TrendForce dự báo thị phần của các CPU kiến trúc Arm sẽ tăng lên 20% vào năm 2026 và tiếp tục mở rộng lên mức 30% vào năm 2027. Sự tăng trưởng này được thúc đẩy bởi việc các nhà cung cấp đám mây lớn như AWS (với bộ xử lý Graviton), Google (với Axion) và Microsoft (với Cobalt 100) đẩy mạnh sản xuất hàng loạt các chip do chính họ phát triển hoặc hợp tác với Arm. Ngoài ra, sự gia tăng sản lượng của NVIDIA Grace CPU và các sản phẩm mới từ Huawei, OpenAI, cùng với việc Alibaba giới thiệu dòng Yitian 720/730, sẽ là những động lực chính giúp Arm chiếm lĩnh thêm thị trường. Trong khi đó, Intel đang đối mặt với thách thức về tiến trình và đóng gói, khiến việc giao hàng các sản phẩm mới bị trì hoãn, trong khi AMD dự kiến duy trì mức tăng trưởng ổn định với thị phần khoảng 27% vào năm 2026.

So sánh thị phần CPU Server giữa kiến trúc x86 và Arm trong giai đoạn 2025-2027

Thị trường CPU Server hướng tới mốc 220 tỷ USD vào 2030

Quy mô thị trường CPU Server đang mở rộng nhanh chóng, phản ánh vai trò ngày càng quan trọng của bộ xử lý trong hạ tầng AI. Theo số liệu từ TrendForce, thị trường CPU toàn cầu đạt giá trị 74,737 tỷ USD vào năm 2025, trong đó phân khúc CPU Server đóng góp 30,207 tỷ USD, tăng trưởng 12% so với cùng kỳ – mức tăng mạnh nhất trong các phân khúc. Lisa Su, CEO của AMD, đã nâng mức dự báo quy mô thị trường CPU Server lên 220 tỷ USD vào năm 2030, tăng từ mức ước tính trước đó là 120 tỷ USD. Điều này tương đương với tốc độ tăng trưởng kép (CAGR) hơn 50%, cho thấy tiềm năng tăng trưởng vượt trội của phân khúc này trong thập kỷ tới. Sự khan hiếm nguồn cung CPU Server trong năm 2026 đã bắt đầu ảnh hưởng đến giá cả, với việc cả Intel và AMD đều phải điều chỉnh tăng giá sản phẩm. Khoảng cách cung - cầu này không chỉ tạo áp lực lên chuỗi cung ứng mà còn mở ra cơ hội cho các nhà sản xuất CPU nội địa tại một số khu vực đẩy nhanh quá trình thay thế và đa dạng hóa nguồn cung.
Cộng đồng: